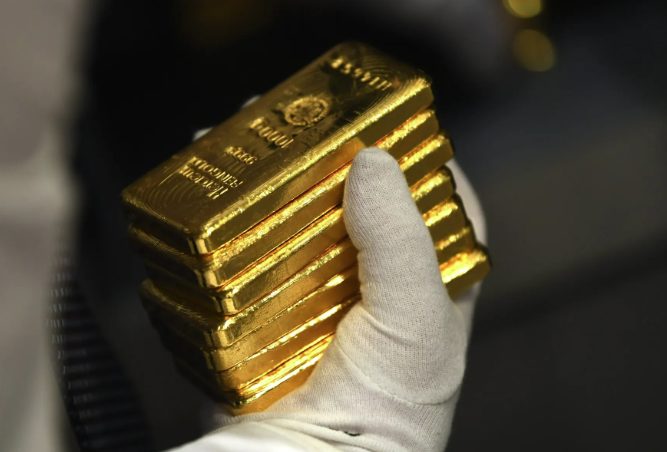
Giá vàng đang chịu sức ép đáng kể khi lợi suất trái phiếu Kho bạc Mỹ tăng mạnh, làm gia tăng chi phí cơ hội đối với việc nắm giữ kim loại quý không tạo ra dòng tiền định kỳ. Diễn biến này diễn ra trong bối cảnh thị trường ngày càng quan tâm đến khả năng Cục Dự trữ Liên bang Mỹ (Fed) duy trì chính sách tiền tệ ở mức thắt chặt lâu hơn dự kiến.
Theo dữ liệu được Investing.com dẫn lại, giá vàng giao ngay có thời điểm giảm gần 4%, xuống khoảng 4.111 USD/ounce trong phiên 28/9, mức thấp nhất kể từ đầu tháng 8. Cùng thời điểm, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng lên mức cao nhất kể từ tháng 6/2007, trong khi lợi suất kỳ hạn 2 năm cũng tăng mạnh do thị trường điều chỉnh kỳ vọng về chính sách tiền tệ của Fed.
Lợi suất trái phiếu Mỹ tạo áp lực lên giá vàng
Vàng thường được xem là tài sản phòng thủ trong bối cảnh bất ổn kinh tế và địa chính trị. Tuy nhiên, khi lợi suất trái phiếu Mỹ tăng cao, sức hấp dẫn tương đối của vàng có thể suy giảm bởi kim loại quý này không tạo ra khoản thu nhập định kỳ.
Khi nhà đầu tư có thể nhận được mức lợi suất cao hơn từ các tài sản thu nhập cố định được xem là tương đối an toàn như trái phiếu Chính phủ Mỹ, chi phí cơ hội của việc nắm giữ vàng sẽ tăng. Đồng thời, lãi suất cao cũng có thể khiến chi phí tài trợ cho các vị thế đầu tư trở nên đắt đỏ hơn, qua đó gây thêm áp lực lên nhu cầu vàng.
Thị trường hiện đặt nhiều sự chú ý vào khả năng Fed tiếp tục nâng lãi suất trong tháng 10. Theo bài viết của Investing.com, thị trường đang định giá khoảng 70% khả năng Fed tăng lãi suất thêm một lần nữa trong tháng này. Lợi suất trái phiếu kỳ hạn 2 năm tăng mạnh trong tháng 9 cũng phản ánh việc nhà đầu tư đang điều chỉnh kỳ vọng theo hướng chính sách tiền tệ ít nới lỏng hơn.
Áp lực đối với giá vàng còn đến từ diễn biến của giá dầu. Căng thẳng tại Trung Đông và những bất ổn liên quan đến Mỹ-Iran có thể hỗ trợ nhu cầu đối với các tài sản trú ẩn. Tuy nhiên, giá năng lượng tăng cũng làm gia tăng lo ngại về lạm phát, từ đó tạo thêm lý do để thị trường kỳ vọng Fed duy trì lãi suất cao trong thời gian dài hơn.
Đây là một yếu tố quan trọng đối với thị trường vàng. Trong trường hợp lợi suất thực tiếp tục tăng, tác động tiêu cực lên vàng có thể trở nên rõ rệt hơn và phần nào lấn át nhu cầu trú ẩn phát sinh từ những bất ổn địa chính trị.
Dòng tiền đầu tư vào vàng có dấu hiệu thận trọng
Áp lực từ lợi suất trái phiếu Mỹ cũng bắt đầu được phản ánh trong hoạt động của các nhà đầu tư tài chính. Dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) cho tuần kết thúc ngày 22/9 cho thấy vị thế mua ròng vàng của các nhà quản lý tiền tệ giảm xuống mức thấp nhất kể từ cuối tháng 7. Đây là thời điểm giá vàng được giao dịch quanh 4.000 USD/ounce.
Các quỹ ETF được bảo đảm bằng vàng cũng ghi nhận dòng vốn rút ròng khoảng 1,6 tấn trong tuần trước. Tuy nhiên, mức giảm này chưa đủ để cho thấy dòng vốn dài hạn trên thị trường vàng đang đảo chiều hoàn toàn.
Lượng vàng do các quỹ ETF nắm giữ vẫn ở mức cao. Điều này cho thấy một bộ phận nhà đầu tư có thể đang điều chỉnh hoặc giảm bớt vị thế sau giai đoạn giá vàng tăng mạnh, thay vì rút hoàn toàn khỏi thị trường kim loại quý.
Trong khi đó, nhu cầu vàng vật chất tại một số thị trường châu Á chưa tạo được lực hỗ trợ đủ mạnh. Tại Trung Quốc, mức chênh lệch giữa giá vàng trong nước và giá chuẩn quốc tế đã giảm về 0 vào cuối tuần trước khi thị trường bước vào kỳ nghỉ Quốc khánh từ ngày 1 đến 7/10.
Tại Ấn Độ, nhu cầu vàng có thể được hỗ trợ bởi mùa lễ hội Diwali và mùa cưới sắp tới. Tuy nhiên, giá vàng ở mức cao có thể khiến người mua nhạy cảm hơn với giá, đặc biệt tại khu vực nông thôn. Điều này có thể hạn chế sức mua vật chất trong ngắn hạn.
Ngân hàng trung ương vẫn là yếu tố hỗ trợ thị trường vàng
Dù dòng tiền đầu tư ngắn hạn có dấu hiệu thận trọng, nhu cầu vàng từ các ngân hàng trung ương vẫn là một yếu tố đáng chú ý đối với triển vọng dài hạn của thị trường.
Theo Investing.com, Trung Quốc tiếp tục bổ sung vàng vào dự trữ trong tháng 8. Diễn biến này cho thấy nhu cầu vàng của khu vực ngân hàng trung ương vẫn chưa biến mất ngay cả khi các nhà đầu tư tài chính giảm mức độ tiếp xúc với kim loại quý.
Sự khác biệt giữa nhu cầu ngắn hạn và dài hạn khiến triển vọng giá vàng trở nên phân hóa. Trong ngắn hạn, lợi suất trái phiếu Mỹ và kỳ vọng về chính sách lãi suất của Fed có thể tiếp tục là những yếu tố chi phối biến động giá. Trong dài hạn, nhu cầu của ngân hàng trung ương và dòng vốn đầu tư vẫn có thể đóng vai trò hỗ trợ nếu môi trường lãi suất thay đổi.
Đáng chú ý, diễn biến hiện tại cũng cho thấy rủi ro địa chính trị không phải lúc nào cũng khiến giá vàng tăng. Nếu một cú sốc địa chính trị khiến giá dầu tăng mạnh và làm gia tăng kỳ vọng lạm phát, lợi suất trái phiếu Mỹ có thể tăng đủ mạnh để tạo áp lực ngược lên vàng.
Triển vọng giá vàng phụ thuộc vào Fed và lợi suất trái phiếu
Trong thời gian tới, diễn biến của lợi suất trái phiếu Mỹ và kỳ vọng về chính sách lãi suất của Fed sẽ tiếp tục là những yếu tố quan trọng đối với thị trường vàng. Nếu lợi suất tiếp tục duy trì ở mức cao, áp lực lên giá vàng có thể kéo dài do chi phí cơ hội của việc nắm giữ kim loại quý gia tăng.
Ngược lại, nếu lợi suất trái phiếu hạ nhiệt sau giai đoạn tăng mạnh, giá vàng có thể tìm được lực hỗ trợ trở lại, ngay cả khi nhu cầu vàng vật chất chưa phục hồi hoàn toàn.
Nhà đầu tư vì vậy có thể tiếp tục theo dõi đồng thời các yếu tố như giá vàng thế giới, lợi suất trái phiếu Kho bạc Mỹ, đồng USD, kỳ vọng lãi suất của Fed và diễn biến giá dầu. Đây là những biến số có khả năng tác động đáng kể đến xu hướng của thị trường vàng trong thời gian tới.